本記事は2026年10月28日に、冒頭に制度の概要と障害者手帳との違いを加え、所得区分と上限額・年収別の目安・更新や転院の手続きの説明を、厚生労働省や東京都の資料で見直しました。
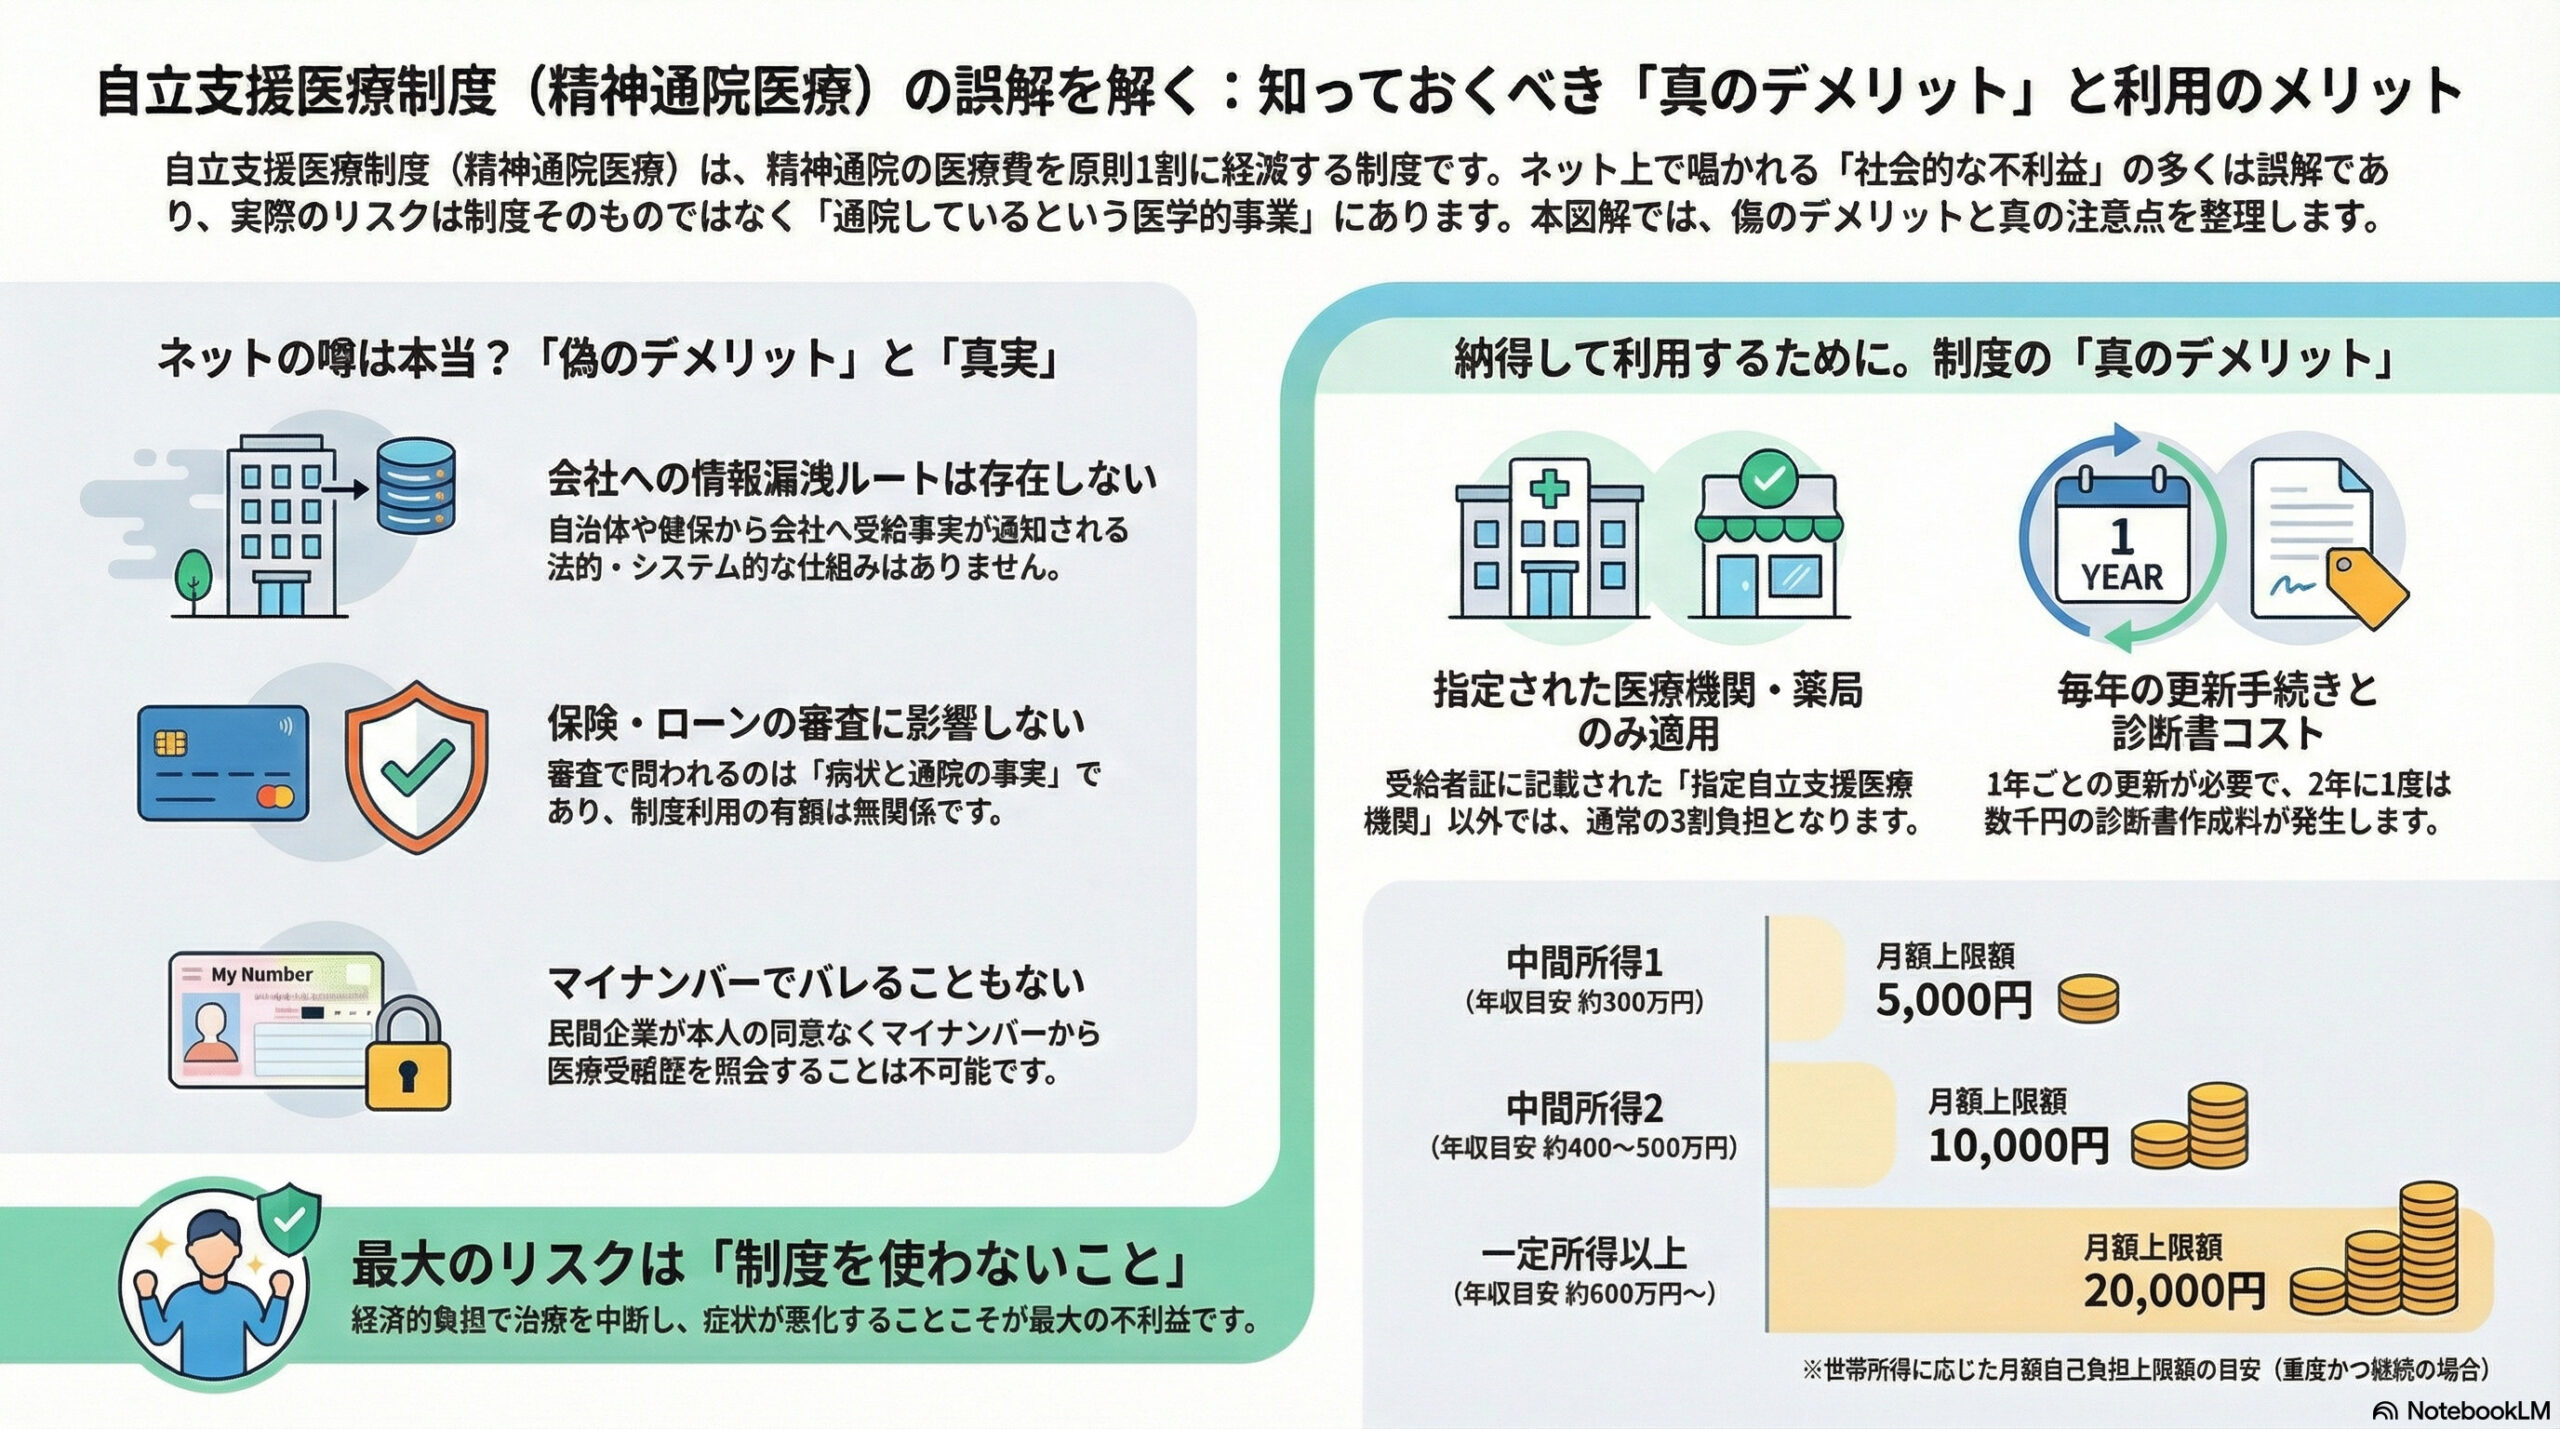
結論からお伝えすると、自立支援医療を使ったことが、役所や病院から会社に知らされる仕組みはありません。生命保険や住宅ローンの審査で問われるのも「精神科に通院・服薬しているか」という事実で、制度を使ったかどうかではありません。制度を使わなくても、この点は変わりません。
自立支援医療(精神通院医療)とは
- 対象:統合失調症、うつ病・躁うつ病、不安障害、発達障害、てんかんなどで、通院による精神医療を続ける必要がある人
- 自己負担:通常3割の医療費が原則1割になり、さらに世帯の所得に応じて1か月の上限額が決まる
- 障害者手帳とは別の制度で、手帳がなくても申請できる(有効期間は1年以内で、毎年更新)
精神障害者保健福祉手帳は「障害の状態」を認める手帳で、税の控除や割引などのサービスにつながります。自立支援医療は「通院の医療費」を軽くする制度で、手帳を持っていなくても使えます。手帳と同時に申請すると、診断書を1通にまとめられる場合もあります。手帳の等級や受けられるサービスは精神障害者手帳で受けられるサービス・割引一覧、ADHDで手帳を取れるかどうかはADHDで障害者手帳はもらえる?で解説しています。
「自立支援医療制度を使うと、会社にバレるのでは?」
「生命保険に入れなくなる?」
「住宅ローンが組めなくなるって本当?」
精神科への通院を続ける方にとって、自立支援医療制度(精神通院医療)は医療費の負担を軽くする心強い制度です。一方で、知恵袋やSNSには「デメリットが大きい」「後悔した」といった書き込みもあり、利用をためらっている方も少なくありません。
この記事では、制度に実際にあるデメリットと、会社・年末調整・住民税・生命保険・住宅ローンへの影響、所得ごとの負担上限、更新忘れや転院の手続きまでを順に整理します。
▼記事を読むのが面倒な人のためにAI解説動画を作りました。読み間違いはご容赦くださいませ。
▼この記事のポイントをまとめたインフォグラフィック(クリックすると拡大します)
自立支援医療制度(精神通院医療)の「デメリット」の正体とは
制度そのもののデメリットは2つ(使える医療機関・薬局が受給者証に書かれたところに限られること、1年ごとに更新が必要なこと)です。会社にバレる、保険やローンに通らないといった不安は、制度ではなく「精神科に通院している」という事実に関わる話です。ここでは、制度に実際にあるデメリットと、誤解から生まれた「偽のデメリット」を分けて説明します。
制度に実際に存在するデメリットは「2つだけ」
自立支援医療を使うことで実際に生じるデメリットは、次の2つです。
① 利用できる医療機関が「指定機関」に限定される
医療費が軽くなるのは、都道府県または指定都市が指定した「指定自立支援医療機関」(病院・診療所、薬局、訪問看護ステーション)のうち、受給者証に記載されたところだけです(厚生労働省「自立支援医療(精神通院医療)について」)。
そのため、出張先や旅行先で体調をくずし、受給者証に書かれていない医療機関を受診した場合は、通常の3割負担になります。急なときに使いにくい点は、実際のデメリットといえます。
② 毎年の更新手続きに手間とコストがかかる
受給者証の有効期間は1年以内で、続けて使うには毎年の更新が必要です。病状や治療方針に変わりがなければ、診断書の提出は2回に1回は省略できます(厚生労働省「自立支援医療(精神通院医療)について」)。診断書が必要な年は、医療機関に文書料を払います(金額は医療機関によって異なります)。
通院の回数が少なく医療費も少ない方は、1割になって浮く金額より診断書の文書料のほうが高くなることもあります。ご自身の通院のペースと照らし合わせて考えてみてください。
「社会的な不利益」は制度のデメリットではない
利用を検討する多くの方が不安に感じている「会社にバレるのではないか」「生命保険に入れなくなるのではないか」「住宅ローンの審査に落ちるのではないか」といった懸念は、自立支援医療制度を利用したかどうかとは無関係です。
これらの不安の元になっているのは、「精神科に通院し、治療を受けている」という事実そのものです。制度を使っていなくても、健康保険証(マイナ保険証)で精神科を受診すれば、受診の記録(レセプト)は加入している健康保険に残ります。自立支援医療を使わないからといって、精神科に通っている事実が記録から消えるわけではありません。
知恵袋・SNSに多い誤解と、利用者のリアルな後悔
Yahoo!知恵袋やSNSには、自立支援医療のデメリットについての相談が多く見られます。ただ、その中には制度の仕組みとは合わない誤解も混ざっています。
ネットに蔓延する「3大誤解」
| よくある誤解 | 事実 |
|---|---|
| 「自立支援医療を受給すると生命保険に一生入れなくなる」 | 制度を使ったかどうかは審査の対象ではない。問われるのは「通院・投薬しているか」という事実で、制度を使わなくても同じ |
| 「クレジットカードの審査に落ちる」 | 信用情報機関(CIC・JICCなど)に登録されるのは、クレジットやローンの契約・支払いの情報。医療費の助成を受けたことは登録の対象ではない |
| 「勤務先に障害者雇用枠として強制的に扱われる」 | 自立支援医療は障害者手帳とは別の制度。使ったことで、勤務先での雇用の区分が変わる仕組みはない |
マイナンバーについても、勤務先が従業員のマイナンバーを使って医療や福祉の受給歴を調べることはできません。マイナンバーを使える事務は番号法(第9条)で決められていて、会社が扱えるのは税や社会保険の手続きに限られます。
後悔につながりやすいのは手続きの手間
実際に負担になりやすいのは、会社や保険の問題よりも、手続きの面です。たとえば次のような場面です。
- 引っ越しや転院のたびに、市区町村の窓口で変更の届け出が必要になる
- 1年ごとの更新を忘れると、期限が切れてから申請し直すまでの医療費は対象にならない
- 体調が悪い時期と更新の時期が重なると、窓口に行くこと自体が負担になる
どれも前もって知っておけば対策できます。この記事の後半で、更新忘れと転院の手続きを詳しく説明します。
「制度を使わない」ことが招く最大のリスク
利用検討者が陥りやすい最大の落とし穴は、「制度を使わなければ、精神疾患であることを社会から隠し通せる」という錯覚です。前述のとおり、制度を利用しなくても健康保険証で精神科を受診した時点で記録は残ります。
将来の不利益を心配して制度を使わず、医療費の負担から自己判断で通院や服薬をやめてしまうと、症状が悪くなるおそれがあります。治療を続けやすくすることが、この制度の目的です。
会社にバレる?職場への通知ルートを完全解剖
「自立支援医療制度を使うと会社にバレるのではないか」ーーこれは特に多い不安です。結論から述べると、制度を管轄する自治体や医療機関から勤務先に直接通知されるルートは存在しません。ただし、間接的に推測される可能性はゼロではないため、そのメカニズムと防衛策を正確に理解しておくことが重要です。
情報漏洩が「ない」と言える法的根拠
自立支援医療の申請や受給の情報は、市区町村や精神保健福祉センターが個人情報として管理しています。役所が本人の同意なく勤務先に受給の事実を知らせることは、法律で原則として禁じられています(個人情報保護法第69条)。
「医療費のお知らせ(医療費通知)」の届け方は、加入している健康保険によって違います。協会けんぽは、在職中の人には本人あての封筒を事業所に送り、事業主から本人に渡してもらう形をとっていましたが、2026年(令和8年)1月の送付分で終わり、今後はマイナポータルで確認する形になりました。希望すれば送付を依頼することもでき、2026年分は2027年3月以降に依頼書で申し込みます(協会けんぽ「「医療費のお知らせ」の一斉発送は終了しました」、協会けんぽ香川支部の案内)。健康保険組合の場合は組合ごとに違うため、気になる方は加入している組合に配り方を確認しておくと安心です。
「発覚した」事例の本当の原因
職場に知られるきっかけとして考えられるのは、制度の仕組みよりも、日常のちょっとした場面です。
| きっかけ | 考えられる場面 |
|---|---|
| 書類の混入 | 経費精算の書類に、クリニックの領収書や受給者証のコピーが混ざる |
| 会話 | 同僚との雑談で、通院や薬の話をする |
| 目撃 | 休憩中に薬を飲んでいるところを見られる |
| 社内の設備 | 会社のコピー機やプリンターで、受給者証や申請書をコピー・印刷する |
つまり、制度のシステムから情報が漏れるのではなく、自分自身の日常的な行動から情報が漏れるのです。受給者証や処方薬の管理を徹底し、会社の設備を私的な書類作成に使用しないことが、最も効果的な防衛策となります。
健康保険組合の「付加給付」に関する懸念
大企業が独自に設立している単一健康保険組合では、一定額以上の医療費が発生した場合に「付加給付」が支給される制度が存在します。この付加給付の申請が会社の人事・総務部経由のルールになっている企業では、書類から医療機関名が推測されるのではないかという不安の声があります。
付加給付の計算や支払いの方法は、健康保険組合によって異なります。健康保険組合の職員には法律上の守秘義務があり、病名や治療の内容を本人の同意なく会社に伝えることは認められていません。申請が会社経由になっていて気になる場合は、健康保険組合に直接問い合わせてみてください。
年末調整・住民税で発覚するリスクの真相
年末調整や住民税の仕組みから会社に精神科通院がバレるのではないかーーこの不安はもう少し複雑なメカニズムが絡むため、税務の流れに沿って丁寧に解説します。
年末調整では精神科通院は「物理的に」バレない
医療費控除は会社の年末調整では処理できない性質の所得控除です。従業員が医療費控除を受けるには、自ら税務署に確定申告を行う必要があります。そのため、会社に提出する年末調整の書類に精神科の領収書や受給者証のコピーを添付する場面は一切発生しません。
年末調整の書類から「この社員は精神科に通っている」と判明することは、制度的に不可能な構造になっています。
確定申告後の住民税通知に注意が必要な理由
確定申告で受けた医療費控除は、住民税の計算にも反映されます。会社には5月ごろ、市区町村から「特別徴収税額の決定通知書」が届くため、給与の担当者が「住民税の額が変わった」「何か確定申告をしたらしい」と気づく可能性はあります。また、勤務先を通して配られる本人用の通知書には、控除の内訳が載ることがあります。
ただし、確定申告をする理由は医療費控除のほかに、ふるさと納税(寄附金控除)や住宅ローン控除の初年度などさまざまです。通知書から医療費控除かどうか、まして何の病気で通院しているかまで特定することは難しいと考えられます。
「普通徴収への切り替え」は万能策ではない
住民税の徴収方法を「普通徴収(自分で納付)」に切り替えれば会社に知られないのではーーと考える方もいますが、これには重大な制約があります。地方税法上、普通徴収に切り替えられるのは、給与所得以外の所得(65歳以上の人は公的年金等の所得も除く)に対する税額の部分だけです。メインの給与所得に対する住民税は、原則として特別徴収(給与天引き)が事業主に義務付けられています。
とはいえ、住民税の額が少し変わったことから「精神科に通っている」「自立支援医療を使っている」とまで読み取るのは現実的ではありません。心配しすぎるより、書類や薬の管理に気をつけるほうが効果的です。
生命保険に入れなくなる?加入審査の本当の仕組み
「自立支援医療の受給者証を持っていると、ブラックリストに載って生命保険に入れなくなる」ーーこの噂は誤りです。制度の利用の有無は保険審査にまったく影響しません。
保険審査で問われるのは「医学的事実」だけ
生命保険や医療保険に申し込むときは、健康状態を正しく伝える「告知義務」があります。過去の病気やけが、今の健康状態などを告知します(質問の内容は保険会社・商品で異なります)。
ここで大事なのは、告知で問われるのは、制度を使ったかどうかではなく、通院や服薬をしているかという健康状態の事実だということです。医療費を1割で払っているか3割で払っているかは、告知の内容とは別の話です。
つまり、制度を使わずに自費(3割負担)で通院していても、告知義務はまったく同じように発生します。「制度を使わなければ保険に入れる」という理屈は成立しません。
精神疾患があっても加入できる保険は存在する
持病がある人向けに、告知の質問を少なくした「引受基準緩和型」の保険を販売している保険会社があります。精神疾患で通院中・服薬中でも、告知の質問に当てはまらなければ申し込める商品があります。質問の内容は保険会社によって異なり、一例として次のようなものがあります(生命保険文化センター「健康状態に不安がある人でも、契約できる医療保険とは?」)。
| 緩和型保険の告知項目(一例) | 内容 |
|---|---|
| 最近の受診の状況 | 最近3カ月以内に、医師から入院・手術をすすめられたことがある |
| 入院・手術の経験 | 過去2年以内に、入院・手術をしたことがある |
| 特定の病気 | 過去5年以内に、がん・上皮内がん、肝硬変、統合失調症、認知症、アルコール依存症で、医師の診察・検査・治療・投薬のいずれかを受けたことがある |
ただし、緩和型の保険は一般の保険より保険料が割高になる場合があり、病名や状態によっては加入できないこともあります。それでも、精神疾患の治療中に保険で備える方法はあります。「自立支援医療を使ったから保険に入れない」とあきらめる必要はありません。
絶対に犯してはならない「告知義務違反」
いちばん避けたいのは、精神科への通院歴を隠して告知することです。
告知義務違反があると、契約が解除されたり、保険金や給付金が支払われなかったりすることがあります(生命保険文化センター)。正しく告知したうえで、自分が入れる保険を選ぶことが大切です。
住宅ローン(団信)への影響とワイド団信という選択肢
住宅ローンを組む際に加入が求められる団体信用生命保険(団信)は、精神疾患で通院中の方にとって大きなハードルとなりえます。ただし、これも自立支援医療制度を利用しているかどうかとは関係がなく、審査のポイントは生命保険と同じく「医学的事実」です。
通常の団信は通院中だと通りにくい
一般の団信では、うつ病や適応障害などで治療中・服薬中の場合、加入が難しいことがあります。審査の基準は金融機関や引受保険会社ごとに異なります。ここでも理由は「精神疾患で通院中であること」で、制度を使っているかどうかではありません。
ワイド団信は精神疾患経験者の強い味方
持病がある人でも入りやすいように告知の条件をゆるめた「ワイド団信(引受基準緩和型の団信)」を扱う金融機関があります。審査で見られやすい点は次のとおりです。
| ワイド団信で見られやすい点 | 内容 |
|---|---|
| 今の治療の状況 | 通院・服薬をしているか、治療を始めてからどのくらいたつか |
| 病気の経過 | 入院したことがあるか、仕事や生活に支障が出ているか |
| 審査の基準 | 金融機関・保険会社ごとに異なる |
ワイド団信を使う場合は、住宅ローンの金利が上乗せされます。上乗せの幅は金融機関によって違い、2026年10月時点で年0.2〜0.3%程度としている金融機関があります。また、【フラット35】のように団信への加入が任意の住宅ローンもあります(加入しない場合、亡くなったときなどにローンの残りを保険で返す保障はありません)。
住宅購入を見据えた「最も合理的な戦略」
将来、家を買うことを考えている方は、制度で医療費の負担を抑えながら、主治医と相談して治療を続けることが基本になります。
自己判断で治療をやめて通院歴を目立たなくしようとしても、再発のおそれが高まるうえ、告知で事実と違う内容を書けば告知義務違反になります。治療を続けて状態を安定させることが、結果として審査にも向き合いやすくなる道です。
所得制限と自己負担額を年収別にシミュレーション
自立支援医療は、世帯の所得に応じて1か月の自己負担の上限額が決まります。さらに「重度かつ継続」に当たる人は、所得が一定以上の世帯でも、別に低い上限額が設けられています(厚生労働省「自立支援医療(精神通院医療)について」)。
自己負担上限額の階層区分
自己負担は原則として医療費の1割で、さらに所得に応じた1か月の上限があります。制度上の「世帯」は住民票上の家族ではなく、「同じ公的医療保険に加入している人」が基準です(厚生労働省「自立支援医療(精神通院医療)について」)。
| 所得区分 | 条件 | 月額上限(通常) | 月額上限(重度かつ継続) |
|---|---|---|---|
| 生活保護 | 生活保護を受けている | 0円 | 0円 |
| 低所得1 | 市町村民税が非課税の世帯で、本人(18歳未満は保護者)の年収が基準額(80万円台)以下 | 2,500円 | 2,500円 |
| 低所得2 | 市町村民税が非課税の世帯で、本人の年収が基準額を超える | 5,000円 | 5,000円 |
| 中間所得1 | 市町村民税の所得割が3万3千円未満 | 医療保険の自己負担限度額(高額療養費の上限) | 5,000円 |
| 中間所得2 | 市町村民税の所得割が3万3千円以上23万5千円未満 | 医療保険の自己負担限度額(高額療養費の上限) | 10,000円 |
| 一定所得以上 | 市町村民税の所得割が23万5千円以上 | 対象外 | 20,000円(経過措置・2027年3月31日まで) |
※出典:東京都福祉局「自立支援医療」、厚生労働省「自立支援医療の概要」。低所得1・2を分ける年収の基準額は改定されることがあり、資料によって表記が異なるため、お住まいの市区町村の案内で確認してください。一定所得以上の世帯は、「重度かつ継続」に当たらなければ対象外(通常の3割負担)です。
「重度かつ継続」とは?対象になる人の目安
「重度かつ継続」は、次のいずれかに当たる人です(厚生労働省「自立支援医療(精神通院医療)について」)。
- 統合失調症、うつ病・躁うつ病などの気分障害、てんかん、認知症などの脳の病気、アルコールや薬物の依存症の人
- 3年以上精神医療の経験がある医師から、計画的・集中的な通院治療を続ける必要があると判断された人(上の病気以外でも当てはまる場合がある)
- 直近12か月に、医療保険の高額療養費を3回以上受けた人
ADHDや適応障害などで当てはまるかどうかは、主治医の判断と診断書の内容によります。申請の前に主治医に相談してみてください。
【年収別】独身会社員の自己負担額シミュレーション
独身の会社員(単身・会社の健康保険に加入)を例に、年収ごとの区分の目安を計算しました。前提は、社会保険料を年収の15%、住民税の基礎控除を43万円、給与所得控除を令和8年度の住民税の計算方法(最低65万円)とし、市町村民税の所得割を税率6%で出した概算です。正確な区分は課税証明書で確認してください。指定都市では市民税の税率が異なるため(多くは8%)、判定のために換算が必要になります。お住まいの方は窓口で確認してください。
| 想定年収 | 市町村民税所得割額(概算) | 所得区分 | 「重度かつ継続」に当たる場合の月額上限 |
|---|---|---|---|
| 年収150万円 | 約1万円 | 中間所得1 | 5,000円 |
| 年収300万円 | 約7万円 | 中間所得2 | 10,000円 |
| 年収500万円 | 約14万円 | 中間所得2 | 10,000円 |
| 年収700万円 | 約22万円 | 中間所得2 | 10,000円 |
| 年収800万円 | 約27万円 | 一定所得以上 | 20,000円 |
この概算では、年収がおよそ720万〜730万円を超えると所得割が23万5千円以上になり、上限が10,000円から20,000円に上がります(扶養家族がいる人や控除が多い人は、もっと高い年収でも中間所得にとどまります)。上限が20,000円でも、高額な薬や持効性注射剤(LAI)を使っている人にとっては、負担を抑える効果があります。
※この概算では調整控除を考えていません。また、住宅ローン控除などの税額控除を足し戻して判定する自治体もあります(例:新潟県長岡市)。扱いはお住まいの市区町村で確認してください。
「世帯分離」の裏技は健康保険の種類で通用しないことがある
親と同居している方が住民票上の世帯を分けて(世帯分離して)、自分の低い収入だけで非課税世帯の枠を狙うーーこの手法がネット上で裏技として紹介されることがありますが、加入している健康保険の種類によって結果が180度異なります。
| 保険の種類 | 世帯分離の効果 |
|---|---|
| 国民健康保険 | 親も国保に加入している場合、住民票上の世帯が判定基準のため、世帯分離すれば親の収入は合算されない(効果あり) |
| 社会保険(会社の健保組合等) | 親の扶養に入っている限り、住民票を分けても「同一世帯」と見なされる(効果なし) |
親の社会保険の被扶養者になっている場合、世帯分離をしても制度上は親と同一世帯として扱われ、親の所得で判定されます(厚生労働省「自立支援医療(精神通院医療)について」)。この状況を回避するには、親の扶養を外れて自ら国民健康保険に加入するか、就労して自身の勤務先の社会保険に加入する必要があります。
更新忘れ・期限切れの救済措置と最善の対処法
自立支援医療で特に気をつけたいのが「更新忘れ」です。体調によっては意欲や集中力が落ちることもあり、更新の時期と体調が悪い時期が重なると、気づかないうちに期限が切れてしまうことがあります。
期限切れの法的な取り扱い:遡及適用は原則なし
受給者証の有効期限が切れると、次に申請するまでの医療費は通常の3割負担になります。横浜市など、有効期間を過ぎると次に申請する日までは自立支援医療が適用されないと案内している自治体があります(横浜市「自立支援医療(精神通院医療)のご案内」)。
つまり、古い受給者証の期限が切れた翌日から申請するまでの間は、制度の対象にならない空白の期間になります。
払い戻し(償還払い)は認められるのか?
いったん3割負担で払った医療費を、あとから1割との差額で返してもらう「償還払い」について、払い戻しをしないと明記している自治体もあります(例:横浜市は、受給者証を提示せず制度の適用を受けられなかった分は払い戻ししないと案内しています)。
災害や急な入院など、やむを得ない事情があった場合の扱いは自治体によって異なるため、心当たりがあれば窓口で相談してください。「忘れていた」「忙しかった」という理由では、認められないと考えておきましょう。
【最重要】更新忘れに気づいたら、診断書を待たずにすぐ窓口へ
更新忘れに気づいたときによくある失敗は、「新しい診断書をもらってからでないと申請できない」と考えて、次の診察日まで数週間も申請を先延ばしにしてしまうことです。
期限が切れたあとは、申請するまでの期間が制度の対象外になります。そのため、診断書がそろうのを待たずに、まず市区町村の障害福祉の窓口に連絡・相談することが大切です。
自治体によっては、申請書だけ先に受け付けて、診断書などをあとから出す扱いをしてくれる場合があります。できるかどうかは自治体によって違うので、窓口で事情を説明して聞いてみてください。空白の期間を短くできる可能性があります。
更新忘れを防ぐための実践的な対策
更新の申請は、おおむね有効期間が終わる3か月前から受け付けが始まります(厚生労働省「自立支援医療(精神通院医療)について」)。東京都では申請から受給者証が届くまで2か月程度、横浜市では約2か月かかるとしています。更新できる期間が受給者証に書かれている自治体もあります(横浜市など)。スマートフォンのカレンダーに「有効期限の3か月前」「2か月前」「1か月前」のリマインダーを入れておくのがおすすめです。
病院変更(転院)で損しないための手続き完全ガイド
引っ越しや主治医との相性、勤務先の変更などで通院先を変えるときは、先に市区町村の窓口で変更の手続きをする必要があります。手続きの前に新しい医療機関を受診すると、その分の診察代や薬代が制度の対象にならないことがあります。
鉄則:新しい病院を受診する「前」に役所で変更手続き
医療機関を変えるときの基本は、「新しい医療機関を受診する前に、市区町村の窓口で変更の申請をすること」です。横浜市など、医療機関の変更はさかのぼって適用できないとする自治体があります(横浜市「自立支援医療(精神通院医療)のご案内」)。変更がいつから有効になるかは自治体によって異なるため、受診の前に窓口で確認してください。
変更の手続きから、新しい受給者証が届くまでの流れは次のとおりです。
| 手続きのステップ | 内容 |
|---|---|
| ① 窓口で変更を申請 | 市区町村の障害福祉の窓口に、医療機関・薬局の変更を申請する(書類の名前は自治体によって異なる)。申請書の控えをもらえるか確認する |
| ② 受給者証が届くまでの受診 | 申請書の控えで1割にしてもらえるかどうかは、自治体や医療機関によって扱いが異なる。受診の前に、新しい医療機関と窓口に確認する |
| ③ 新しい受給者証が届く | 審査に時間がかかる。東京都は申請から交付まで2か月程度、横浜市は約2か月としている |
見落としがちな「薬局の変更申請漏れ」
転院のときに忘れやすいのが、薬局の変更の申請です。自立支援医療では、病院だけでなく、処方箋を出す薬局も受給者証に登録する必要があります。
新しい病院だけを申請して薬局の登録を忘れると、「診察代は1割なのに薬代は3割」ということになります。窓口に行く前に、次の情報をメモして持っていきましょう。
転院時に新たな診断書が必要になるケース
医療機関を変えるときに新しい診断書が必要かどうかは、自治体によって異なります。次のような場合は、診断書が必要になることがあります。
一つ目は、受給者証の有効期限が3か月以内に迫っていて、医療機関の変更と一緒に更新の申請もする場合(その回が診断書の必要な回のとき)です。
二つ目は、転院にともなって主な病名が変わる場合です。
前の医療機関から紹介状(診療情報提供書)が出ている場合は、新しい医療機関に持っていくと治療の引き継ぎがスムーズです。必要な書類は、事前に窓口で確認しておきましょう。
よくある質問(FAQ)
- Q自立支援医療制度を使うとマイナンバーで会社にバレますか?
- A
勤務先がマイナンバーを使って、医療や福祉の受給歴を調べることはできません。会社がマイナンバーを使えるのは、税や社会保険の手続きなど、番号法(第9条)で決められた事務に限られます。
- Q更新を忘れて期限が切れました。過去の分は払い戻しされますか?
- A
期限が切れていた間の医療費は、制度の対象になりません。横浜市は、有効期間を過ぎると次に申請する日までは適用されないと案内しています。扱いはお住まいの市区町村で確認し、気づいた時点ですぐに申請してください。
- Q制度を利用していることが障害者手帳の取得と混同されることはありますか?
- A
自立支援医療と精神障害者保健福祉手帳は別の制度です。自立支援医療を使っても、自動的に障害者手帳が交付されるわけではなく、勤務先の障害者雇用の枠に入れられることもありません。反対に、手帳を持っていなくても自立支援医療は使えます。
- Q自立支援医療の対象にならない所得水準はありますか?
- A
市町村民税の所得割が23万5千円以上の世帯は、「重度かつ継続」に当たらなければ対象外(通常の3割負担)です。「重度かつ継続」に当たる場合は、経過措置(2027年3月31日まで)により、月20,000円の上限で利用できます。
- Q完治したら住宅ローンの団信には加入できますか?
- A
団信の審査の基準は、金融機関や保険会社ごとに異なります。治療が終わってからの期間や今の状態によって結果が変わるため、事前審査の段階で通院歴を正しく伝えたうえで相談してみてください。一般の団信が難しい場合も、ワイド団信や、団信への加入が任意の住宅ローンを検討する方法があります。
- Q転院先の病院で「受給者証が届くまで3割負担」と言われました。本当ですか?
- A
扱いは自治体や医療機関によって異なります。申請書の控えで1割にしてもらえる場合もあれば、受給者証が届くまでは対象にならないと案内される場合もあります。受診の前に、新しい医療機関と市区町村の窓口に確認してください。
あわせて読みたい
まとめ:制度を「使わない」ことが最大のデメリット
精神疾患の治療は長く続くことが多く、自立支援医療制度(精神通院医療)は、通院を続けやすくするための大切な制度です。
本記事で解説してきたとおり、利用者が漠然と抱く「会社への発覚」「保険審査における不利益」といった社会的な不安の大部分は、制度そのものが内包するデメリットではなく、精神疾患という病気自体に対する社会構造的な障壁と混同して発生した誤解です。
制度そのもののデメリットは、使える医療機関・薬局が限られることと、毎年の更新の手間の2つです。更新の時期、転院のときの手続き、住民税の仕組み、世帯の考え方を知っておけば、多くの不安は前もって対策できます。
インターネット上の不確かな噂に惑わされて制度の利用をためらい、経済的負担から治療を中断してしまうことーーそれこそが、自立支援医療制度にまつわる「最大のデメリット」なのです。
※本記事の情報は2026年時点の制度内容に基づいています。制度の詳細や手続き方法は自治体によって異なる場合がありますので、最新情報は必ずお住まいの市区町村の障害福祉担当窓口または厚生労働省の公式ページでご確認ください。
記事監修: 平川病院 産業医・発達障害専門医